가로수가 차 덮쳤을 때, 자차냐 지자체냐
강풍에 쓰러진 가로수가 차를 덮치면 대개 자기차량손해(자차) 특약으로 처리하지만, 지자체의 가로수 관리 하자가 입증되면 지자체에 배상을 청구할 수도 있다. 대법원은 호우주의보가 내린 날에도 평소 점검하지 않은 가로수 사고를 천재지변으로 보지 않고 지자체 책임을 인정한 바 있어, 사고 전 나무 상태를 남긴 증거가 결정적이다. 자차로 처리하기 전에는 수리비가 자기부담금과 할증기준금액을 넘는지 따져 소액이면 자비 수리가 유리한지 계산해 보는 것이 좋다.
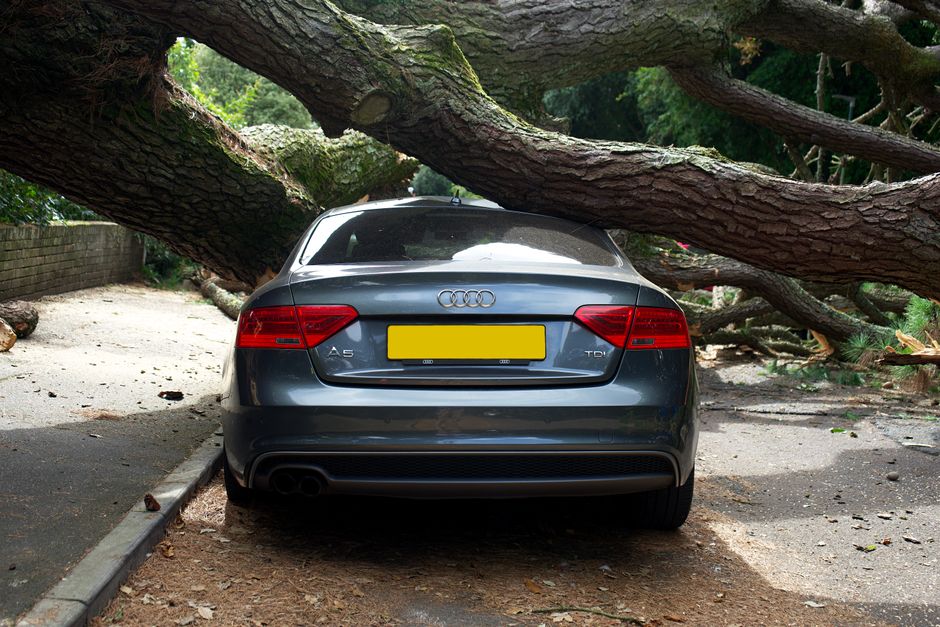
가로수가 차를 덮쳤다면, 먼저 자차가 기본이다
강풍이나 폭우에 쓰러진 가로수가 세워 둔 차를 덮쳤을 때, 수리비를 돌려받는 길은 둘로 갈린다. 하나는 내 자동차보험의 자기차량손해(자차) 특약으로 처리하는 것, 다른 하나는 가로수를 관리하는 지자체에 배상을 청구하는 것이다.
현실에서는 자차로 처리하는 경우가 대부분이다. 다만 그 나무가 평소 관리되지 않아 쓰러진 것이라면 지자체 책임을 물을 여지가 생긴다. 어느 쪽이든 결과를 가르는 건 사고 직후에 남긴 증거다.
치우기 전에, 사진부터 남긴다
Aleksandr Neplokhov
견인차를 부르거나 나무를 치우기 전에 현장을 먼저 기록해야 한다. 한번 정리되면 되돌릴 수 없다.
- 차량과 쓰러진 나무가 함께 나오는 전체 사진, 그리고 파손 부위 근접 사진
- 차량 번호판과 주차 위치가 드러나는 사진(주차가 적법했는지도 쟁점이 된다)
- 나무의 뿌리와 밑동, 기울기, 썩거나 병든 흔적처럼 평소 상태를 보여 주는 부분
- 블랙박스 상시·충격 영상, 주변 CCTV 위치, 목격자 연락처
사람이 다쳤거나 도로를 막았다면 112·119에, 쓰러진 가로수 자체는 120이나 지자체에 신고해 접수 기록을 남긴다. 이 기록이 나중에 사고 시점과 장소를 입증한다.
자차로 받을 때 알아둘 것
자기차량손해는 태풍, 홍수 같은 자연재해로 차가 파손된 경우를 보상 대상으로 둔다. 강풍에 쓰러진 나무에 맞은 것도 여기에 해당한다. 단, 자차 특약에 가입돼 있어야 하고, 가입하지 않았다면 자연재해 피해는 사실상 보상받기 어렵다.
받을 때는 자기부담금을 뗀다. 보통 손해액의 20%이고, 회사별로 최소 20만 원에서 최대 50만 원 사이 한도가 걸린다. 예를 들어 수리비가 150만 원이면 자기부담금은 30만 원이다.
지자체에 청구할 수 있는 경우
가로수는 지자체가 관리하는 공공 영조물이다. 국가배상법 제5조는 영조물의 설치나 관리에 하자가 있어 생긴 손해를 배상하도록 한다. 지자체는 흔히 "천재지변이라 어쩔 수 없었다"고 주장하지만, 그 말이 자동으로 면책을 뜻하지는 않는다.
대법원은 1993년, 장마철에 쓰러진 가로수가 차를 파손한 사건에서 지자체 책임을 인정했다. 사고 당시 호우주의보가 내려 있었지만, 집중호우와 태풍이 오가는 우리나라 장마철 기후에서 그 정도 비바람은 예측할 수 없는 천재지변으로 볼 수 없다고 봤다. 지반이 약하고 뿌리를 제대로 뻗지 못한 나무를 점검하지 않고 지지대도 세우지 않은 것이 관리 하자라는 판단이었다.
바꿔 말하면, 멀쩡한 나무가 기록적 강풍에 쓰러진 경우는 책임을 묻기 어렵고, 이미 기울었거나 병들어 있던 나무가 쓰러진 경우라야 지자체 청구가 현실성을 갖는다. 그 입증 책임은 피해자에게 있다.
자차와 지자체 청구, 어떻게 다른가
| 구분 | 자차보험 | 지자체 배상청구 |
|---|---|---|
| 적용 조건 | 자차 특약 가입 | 가로수 관리 하자 입증 |
| 입증 부담 | 낮음(재해 사실) | 높음(평소 관리 소홀) |
| 받는 금액 | 수리비−자기부담금 | 인정 시 손해 전액 |
| 처리 속도 | 빠름 | 느림(소송 가능) |
보험 처리 버튼을 누르기 전에
자차 처리는 빠르지만 대가가 있다. 수리비가 물적사고 할증기준금액(보통 50만·100만·150만·200만 원 중 가입 때 고른 값)을 넘으면 할인할증 등급이 한 단계 내려가고, 오른 보험료가 최대 3년간 유지된다. 직전 3년 안에 사고 이력이 있으면 무사고 할인도 받지 못한다.
그래서 판단 순서는 이렇게 잡으면 된다. 수리비가 자기부담금을 크게 웃돌지 않는 소액이라면 자비 수리가 낫다. 수리비가 할증기준금액을 넘는 큰 손해라면 자차로 처리하되, 나무가 평소 방치돼 있었다는 증거가 있다면 지자체 청구를 함께 검토한다.
자차는 돈을 빨리 받는 대신 할증이 따라오고, 지자체 청구는 더 받을 수 있지만 '관리 소홀'을 피해자가 증명해야 한다. 결국 사고 전 나무가 어떤 상태였는지를 보여 주는 한 장의 사진이, 두 길 중 어디로 갈 수 있는지를 정한다.