실적 좋아진 현대차, 신차 값은 어떻게 될까
현대차 3분기 영업이익은 환율 덕에 5.5% 늘었지만 국내 판매는 27.2% 줄었다. 판매 감소와 인센티브 증가는 재고와 할인 여력이 커졌다는 신호다. 환율 효과는 국내 차값과 직접 연결이 약하니, 구매자는 재고·프로모션·연식 변경 시점을 따로 확인해야 한다.

매출은 줄고 이익은 늘었다, 왜
현대차가 10월 29일 발표한 3분기 실적에서 매출은 45조1102억원으로 1년 전보다 3.4% 줄었다. 그런데 영업이익은 2조6772억원으로 오히려 5.5% 늘었다. 매출이 빠졌는데 이익이 늘었다면 보통 좋은 신호처럼 보인다.
실제 이유는 환율이다. 현대차는 환율 효과로 영업이익이 1조2830억원 늘었다고 밝혔다. 이 효과를 빼면 영업이익은 약 1조5000억원으로, 전년보다 45% 가까이 줄었을 것으로 회사는 추정한다. 이익 증가는 차가 잘 팔려서가 아니라 원화가 약해진 결과다.
신차 구매자가 먼저 볼 숫자는 판매량
Luke Miller
차를 사려는 사람에게 더 중요한 건 매출보다 판매량이다. 3분기 글로벌 도매판매는 92만710대로 11.3% 줄었고, 특히 국내 판매가 13만1468대로 27.2% 급감했다.
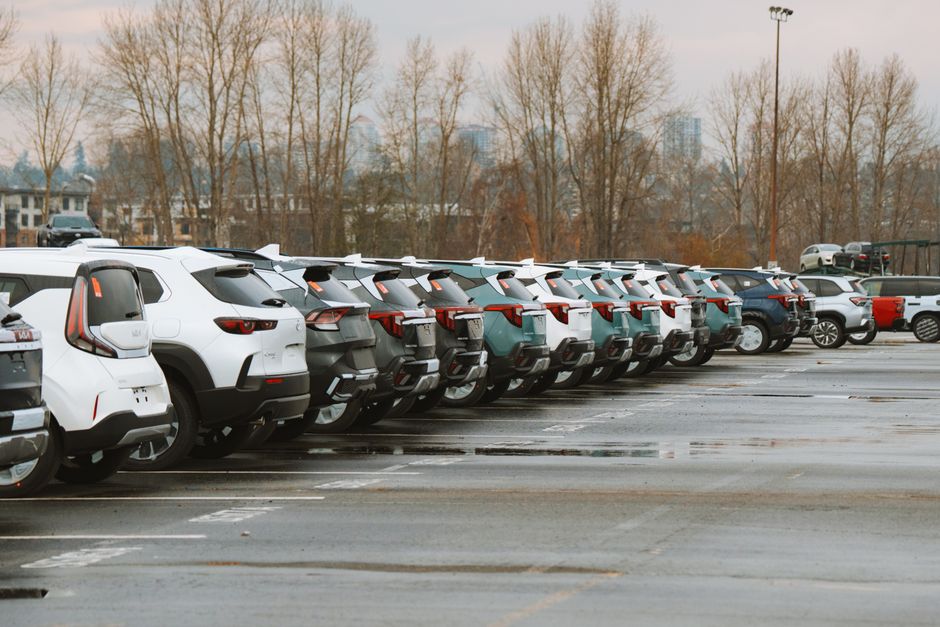
국내 판매가 4분의 1 넘게 빠졌다는 건 공장에서 나온 차가 예전만큼 소비되지 않는다는 뜻이다. 재고가 쌓이면 제조사와 영업점은 차를 밀어내기 위해 할인과 프로모션을 늘리는 경향이 있다. 당장 급하지 않다면, 재고가 도는 트림은 대기 기간이 짧아지고 조건이 좋아질 여지가 생긴다.
인센티브 증가는 할인 여력 신호
영업이익을 뜯어보면 눈여겨볼 항목이 하나 더 있다. 인센티브를 포함한 비용이 5650억원 늘어 이익을 깎았다는 대목이다. 여기서 인센티브는 판매를 늘리려고 제조사가 쓰는 판촉비를 말한다.
판매는 줄었는데 인센티브 지출은 늘었다. 제조사가 수요 둔화를 할인으로 떠받치고 있다는 신호에 가깝다. 소비자 입장에서는 표시 가격 그대로 사기보다 할인과 금융 혜택, 재고 차량 조건을 비교할 여지가 커졌다는 의미다.
다만 모든 모델이 그런 건 아니다. 전동화 차량은 판매 비중이 26.7%로 오히려 올랐고, 하이브리드는 16만7414대로 늘었다. 수요가 몰리는 하이브리드는 할인보다 대기 기간을 먼저 확인하는 편이 현실적이다.
환율 효과는 국내 차값과 직접 연결이 약하다
뉴스에 환율 효과가 크게 나오면 환율이 좋으니 차값도 영향받겠지 하고 생각하기 쉽다. 그러나 이번 환율 효과는 해외에서 번 돈을 원화로 바꿀 때 생긴 이익이다. 국내 판매 가격을 내리는 요인이 아니다.
오히려 원화가 약하면 수입 부품과 수입차 가격에는 부담이 될 수 있다. 환율 수치는 제조사 이익을 해석할 때 쓰는 지표이지, 국내 신차 가격 할인을 점치는 근거로 삼기는 어렵다.
구매 결정 전 체크리스트
실적 뉴스를 봤다면 다음을 확인하면 된다.
- 사려는 모델이 판매가 줄어든 차종인지, 하이브리드처럼 수요가 몰리는 차종인지
- 영업점에 쌓인 재고 차량의 연식·색상·트림 조건과 즉시 출고 가능 여부
- 월별 제조사·카드사 프로모션과 재고 할인 폭
- 연식 변경(이어 모델) 출시 시점 — 변경 직전 구형 재고가 할인되는 경우가 많다
현대차는 올해 도매 목표를 415만대에서 400만대로 낮췄다. 판매를 공격적으로 늘리기보다 수익을 지키는 쪽으로 방향을 튼 셈이다. 그만큼 할인은 전 차종 일괄 인하보다 재고와 모델별로 갈릴 가능성이 크다. 사려는 차 한 대의 재고와 프로모션을 직접 확인하는 것이 실적 헤드라인보다 정확하다.