자동차보험
6개의 글

침수 직후 할 일과 자차보험 보상 조건
침수 피해는 자기차량손해(자차) 담보, 특히 차량단독사고 보상 특약이 있어야 보상되며 접수부터 지급까지 통상 열흘가량 걸린다. 창문·선루프를 열어둔 침수는 보상이 제한될 수 있지만 2022년 금융감독원은 고의가 입증되지 않으면 보상하도록 했고, 자연재해 침수는 보험료가 할증되지 않는다. 가입 증권에서 자차와 단독사고 특약, 자기부담금을 먼저 확인하고 중고 구매자는 카히스토리와 안전벨트 흙 자국을 점검해야 한다.
수입차 추돌, 대물 2천만원으론 왜 부족할까
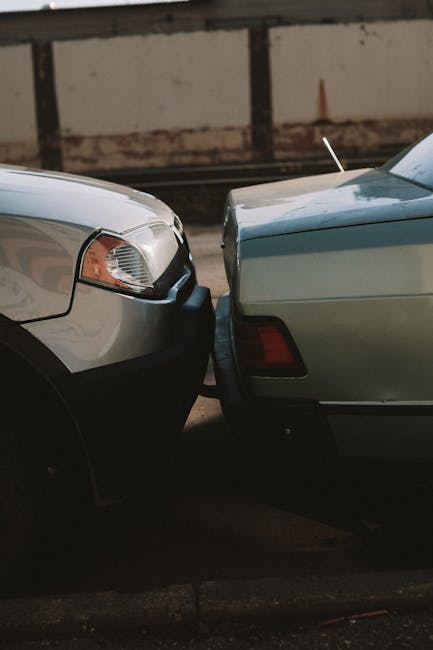
내가 고가 수입차를 들이받으면 상대 차의 수리비·렌트비·시세하락손해가 모두 내 대물배상에서 나가는데, 법정 의무가입 한도는 2천만원뿐이다. 수입차는 수리가 길어지며 비용이 겹쳐 이 한도를 넘기기 쉽고, 초과분은 내 돈으로 물어야 한다. 사고 직후엔 안전·기록·접수·과실 순서를 지키고, 보험 가입 땐 대물 한도를 운전 환경에 맞춰 최소 1억 이상으로 올려두는 게 안전하다.

과실 0%면 무할증, 50% 미만은 1건 유예
접촉사고 뒤 보험료 할증은 사고를 냈는지가 아니라 내 과실비율 구간과 보험금이 실제로 나갔는지로 갈린다. 과실 0%면 내 보험을 쓰지 않아 할증이 없고, 50% 미만이면 1년에 1건은 할증등급 산정에서 빼주지만 그해 무사고 할인은 유예된다. 통보받은 과실비율이 납득되지 않으면 본인이 아니라 가입한 보험사를 통해 분쟁심의를 청구할 수 있는지 확인해야 한다.

음주운전 피해, 가해자 보험만 믿으면 안 되는 이유
상대의 음주운전으로 사고를 당하면 가해자에 대한 형사처벌과 피해자가 받는 민사 손해배상은 별개로 진행된다. 가해자 보험 처리가 늦거나 배상 한도가 부족할 때는 내 자동차보험의 무보험차상해 특약이 치료비와 위자료를 먼저 메워주는 안전판이 될 수 있다. 사고를 당하기 전에 자신의 보험증권에 이 특약이 들어 있는지, 보상 한도가 얼마인지 확인해 두는 것이 핵심이다.

차 사기 전 보험료, 인상보다 차종이 더 크다
자동차보험에서 법이 강제하는 건 대인배상Ⅰ과 대물배상 2천만원 이상뿐이고 나머지는 선택 담보라, 갱신 때는 무엇을 어느 한도로 보장할지부터 정해야 한다. 담보 구성이 다르면 보험사별 보험료 비교 자체가 성립하지 않고, 특약으로 값을 낮추다 보면 지정 외 운전자 사고 같은 보장 공백이 생긴다. 대물 한도, 자기신체사고와 자동차상해 중 선택, 무보험차상해 유지 여부, 운전자 범위 특약을 순서대로 점검한 뒤 가격을 비교하는 것이 안전하다.
보험료는 차 고를 때 정해진다, 사기 전 확인법
자동차보험료는 계약 시점이 아니라 어떤 차를 고르느냐로 상당 부분 결정되며, 보험개발원은 차량을 26개 모델등급으로 나눠 자차보험료에 반영한다. 전기차는 차값·부품·배터리 때문에 내연기관차보다 연 20만 원 안팎 더 들고, 2026년 개인용 보험료는 5년 만에 1.3~1.4% 올랐다. 차를 사기 전 차량모델등급과 전기차 특약, 자기부담금 설정을 미리 따져보면 유지비 부담을 줄일 수 있다.